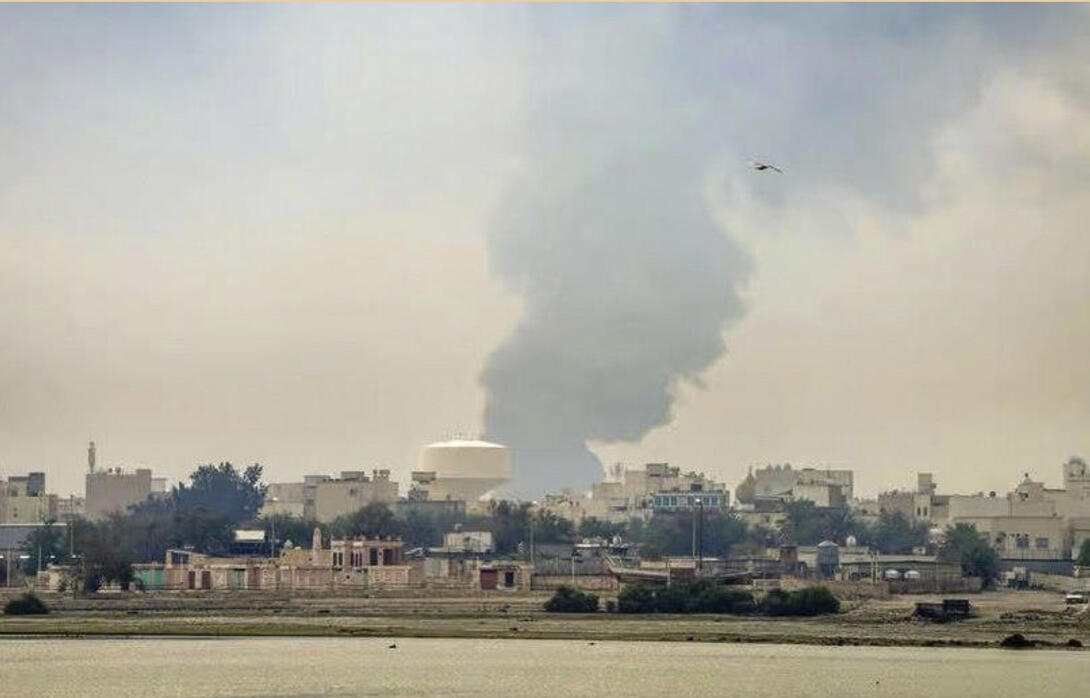
L’année 1404 du calendrier iranien (du 21 mars 2025 au 20 mars 2026) a été, pour l’économie de l’Iran, une année marquée par deux guerres imposées et coûteuses, l’une de 12 jours et l’autre de 40 jours. Des conflits qui, à très peu d’intervalle, ont exposé les différents secteurs de l’économie iranienne à des chocs sans précédent.
Les rapports publiés indiquent que, lors de ces attaques, ce ne sont pas seulement les infrastructures militaires qui ont été ciblées : une partie des infrastructures et des entreprises, en particulier dans les industries mères et génératrices de devises, a également été endommagée. Le pétrole, le gaz et la pétrochimie, l’acier et les industries connexes, le textile et la pharmacie figurent parmi les secteurs qui ont été directement touchés, ou bien affectés via des perturbations des chaînes d’approvisionnement, de production et de distribution.
L’ampleur exacte des dommages n’est pas encore établie. Pour l’ensemble de l’économie, l’estimation préliminaire du gouvernement évalue les pertes dues à la guerre de 40 jours à environ 270 milliards de dollars ; un chiffre que le gouvernement lui-même considère comme provisoire, tandis que la méthode de calcul et le montant définitif restent sujets à débat.
Parallèlement, le président de la Commission spéciale de soutien à la production du Parlement a estimé les dommages directs causés par la guerre au secteur productif entre 15 et 20 milliards de dollars. Il a indiqué que les industries pétrochimiques, de raffinage et sidérurgiques comptaient parmi les secteurs les plus touchés.
À la même période, aucune estimation indépendante des pertes finales subies par les secteurs du pétrole, du gaz et de la pétrochimie n’avait été publiée. Les acteurs de ces secteurs soulignent que le coût de la guerre ne se limite pas à la destruction physique des installations : il faut également prendre en compte les arrêts de production, les perturbations des exportations, l’augmentation des coûts de transport et d’assurance, ainsi que les retards dans les projets de développement.
Les conséquences de ces dégâts sont également visibles au niveau des entreprises : arrêt de l’activité, fermeture de certaines unités, réduction des capacités de production, perturbations dans l’approvisionnement en matières premières, baisse des commandes et licenciements. On ne dispose toujours pas d’un tableau complet du nombre d’entreprises ayant cessé leurs activités, de l’ampleur des capacités perdues, du nombre d’emplois affectés ni du temps nécessaire au retour complet des industries à leur capacité antérieure. Même les estimations existantes concernant la reprise des unités sinistrées montrent qu’un retour à la normale reste encore lointain : à la fin de juillet 2026, selon une estimation officielle, seules environ 20 à 30 % des unités touchées avaient repris leur activité.
Dans les industries de base, le problème ne se limite pas aux dommages subis par le secteur concerné. Lorsqu’un complexe pétrochimique est endommagé, les répercussions peuvent se transmettre aux secteurs de l’emballage, des détergents, des peintures, des pièces détachées, du textile et à des dizaines d’autres industries en aval.
De même, lorsque l’industrie sidérurgique est touchée, toute une chaîne de secteurs consommateurs d’acier en subit les conséquences. Cette caractéristique porte le coût réel de la guerre bien au-delà de la valeur des biens détruits. Le pétrole, le gaz et la pétrochimie revêtent en outre une importance particulière : au-delà des recettes en devises qu’ils génèrent, ils fournissent les intrants nécessaires à un grand nombre d’industries nationales.
Un point remarquable est que, malgré les dommages subis par les industries de base, l’arrêt ou la baisse d’activité de certaines entreprises, les perturbations des chaînes d’approvisionnement ainsi que le départ d’une partie de la main-d’œuvre et des capitaux, la production s’est poursuivie dans différents secteurs. Les produits de première nécessité ne sont pas devenus massivement introuvables ; de nombreuses entreprises ont repris leurs activités et les réseaux de production et de distribution ont réussi à s’adapter aux nouvelles conditions. Mais comment cela a-t-il été possible ? Pourquoi, malgré l’ampleur et l’étendue de tels chocs, l’économie iranienne ne s’est-elle pas effondrée ?
« Garder la tête hors de l’eau »
Il ressort des entretiens menés par « Davtalab » avec des responsables et des acteurs de certaines industries dans les jours qui ont suivi la guerre que la réponse à cette question ne peut être cherchée uniquement dans les politiques de soutien de l’État ou dans les capacités industrielles excédentaires.
Selon ces acteurs, une partie de la réponse réside dans les caractéristiques mêmes de l’économie iranienne — une économie qui, depuis des années, vit sous le poids des sanctions, des flambées du taux de change, des restrictions du commerce extérieur, du manque d’investissement et du déséquilibre énergétique, et qui a toujours dû trouver de multiples moyens de s’adapter à la crise, en se servant de tout ce qui peut l’empêcher de sombrer dans la mer agitée des crises économiques.
Autrement dit, la guerre de 2026 n’a pas été, pour de nombreuses entreprises iraniennes, une première expérience de crise. Elles avaient déjà dû, à maintes reprises, changer de fournisseur, modifier leurs circuits de transfert de fonds, augmenter leurs stocks, adapter leur production aux coupures d’électricité et de gaz, redéployer leur main-d’œuvre et ajuster l’échelle de leur activité face à la baisse de la demande. L’industrie iranienne, avant la guerre, était déjà une industrie habituée à vivre de crise en crise ; et cette accoutumance à la crise, malgré tous ses coûts, avait fini par créer une forme de capacité d’adaptation.
Selon ces analystes, la capacité à survivre à la crise peut sembler, à première vue, un signe de résilience économique. Mais la métaphore la plus juste serait peut-être celle d’un nageur qui, dans une mer démontée, s’accroche pour survivre à des morceaux de bois, des planches, à tout ce qui flotte encore. Ce morceau de bois ne le fait pas couler — mais il ne le mène pas nécessairement jusqu’au rivage non plus.
Pourquoi l’industrie iranienne ne s’est-elle pas effondrée ?
En réponse à cette question posée par « Davtalab », des acteurs et experts des secteurs économique et industriel évoquent plusieurs facteurs clés.
Le premier facteur est la longue expérience de la vie en situation de crise. L’examen de la situation de certaines industries dans les jours qui ont suivi la guerre montre également que les chocs monétaires et les sanctions des années précédentes avaient contraint les entreprises privées à repenser à plusieurs reprises leur mode de fonctionnement. Les déséquilibres énergétiques les avaient aussi habituées à modifier leurs programmes de production, leurs équipes de travail, leurs opérations de maintenance et leur gestion des stocks. Dans de telles conditions, une partie de l’industrie a pu résister au nouveau choc non pas parce qu’elle disposait d’une structure idéale, mais parce qu’elle avait tiré les leçons des crises antérieures.
Un deuxième facteur, qui se dégage de l’ensemble des avis exprimés, est la dispersion des capacités de production. Selon des acteurs industriels, dans certains secteurs, les dommages subis par une unité ne signifient pas nécessairement l’arrêt de toute la production : d’autres unités peuvent compenser une partie de la capacité perdue ou s’approvisionner en matières premières et écouler leurs produits par d’autres voies. Dans l’industrie sidérurgique également, des rapports font état de capacités latentes, de la diversité des unités de production et de la possibilité de transférer rapidement la production d’une unité à une autre.
Le troisième facteur est l’ampleur du réseau de distribution. En Iran, les stocks de marchandises ne sont pas concentrés uniquement dans de grands entrepôts ; une part importante des produits est dispersée entre des milliers de magasins et de points de distribution. Cette dispersion, qui accroît les coûts de distribution en temps normal, peut devenir un amortisseur en période de crise. Ainsi, pour expliquer pourquoi l’industrie iranienne ne s’est pas effondrée facilement, il faut parler d’une résilience à plusieurs niveaux plutôt que d’un facteur unique.
La résilience varie selon les secteurs
Toutefois, cette capacité générale ne fonctionne pas de la même manière dans tous les secteurs. Dans l’industrie alimentaire, par exemple, la résilience repose sur les stocks et les importations. Un acteur du secteur agroalimentaire déclare à « Davtalab » : « Dans le secteur alimentaire, le facteur de résilience le plus important à court terme est l’existence de réserves et la possibilité de poursuivre les importations. »
Il cite notamment des stocks satisfaisants de tourteaux de soja et d’orge, et estime que les réserves de maïs sont suffisantes pour les prochains mois. Les rapports publiés dans les médias nationaux indiquent également que, jusqu’à présent, les industries alimentaires ont cherché à préserver leur capacité de production et leurs effectifs, afin d’éviter que le marché ne soit confronté à des pénuries sensibles.
Toutefois, ce type de résilience dépend de la continuité de l’approvisionnement. Si les importations sont perturbées ou si le fonds de roulement des entreprises diminue, les stocks disponibles ne font que gagner du temps ; ils ne résolvent pas le problème. C’est pourquoi les acteurs de ce secteur considèrent le règlement des dettes de l’État envers le secteur privé comme une mesure urgente pour préserver cette résilience, car une partie du fonds de roulement des entreprises est immobilisée dans les créances dues par l’État.
Le textile : une résilience par l’adaptation
Le textile constitue un cas différent. Cette industrie est vulnérable à la fois du côté de l’offre et de la demande. La guerre, la diminution des déplacements, la fermeture des centres commerciaux, les perturbations d’Internet et la baisse du pouvoir d’achat affectent directement la demande de vêtements. Même l’état moral général de la société a une incidence sur les ventes de cette industrie. Cependant, selon un acteur du secteur, le secteur privé textile a appris, au cours des années de sanctions, à s’approvisionner en matières premières dans des conditions difficiles, à maîtriser les prix et à préserver autant que possible les emplois. Des rapports récents montrent également que les acteurs du textile continuent de concentrer leurs efforts sur le maintien de l’emploi, bien que la dépendance d’une partie des matières premières aux importations renforce la vulnérabilité de cette industrie.
Acier et pétrochimie : la résilience d’une usine ne suffit pas
Dans les industries amont, l’enjeu principal concerne toutefois la chaîne de production et d’approvisionnement. Lorsqu’une aciérie ou une usine pétrochimique est touchée, le problème ne se limite pas à cette seule installation. L’acier constitue une matière première pour de nombreux secteurs, tandis que les produits pétrochimiques sont utilisés dans l’emballage, les plastiques, le caoutchouc, les peintures, les détergents et de nombreuses autres industries aval.
Ainsi, une industrie peut ne pas avoir été directement affectée, mais voir sa production diminuer en raison d’une perturbation dans l’approvisionnement en intrants provenant d’un autre secteur.
La littérature sur la résilience des chaînes d’approvisionnement insiste sur ce point : la résilience ne correspond pas uniquement à la capacité d’une entreprise à supporter un choc ; elle repose sur un ensemble de capacités d’absorption, d’adaptation et de reprise à l’échelle de toute la chaîne. Dans le cas de l’Iran, cette question revêt une importance accrue, car une partie des industries dépend à la fois des industries amont nationales et de matières premières ainsi que d’équipements importés.
Les petites entreprises : la flexibilité par la réduction de taille !
Pour les petites et moyennes entreprises, la situation est différente. Ces structures disposent généralement de réserves financières limitées pour supporter un arrêt prolongé. Par conséquent, lorsque les revenus diminuent, leur première réaction peut être de réduire leur capacité d’activité ou de procéder à des licenciements. Par exemple, si un atelier employant 50 personnes ne poursuit son activité, après une crise, qu’avec 20 salariés, l’entreprise survit au sens minimal du terme, mais elle perd une partie de sa capacité de production et de ses emplois.
Un réseau de distribution coûteux, un atout en temps de crise !
Le vaste réseau de commerce de détail iranien constitue lui aussi un exemple de résilience involontaire. La forte dispersion des magasins accroît les coûts de distribution, mais, en période de crise, elle permet que les stocks de marchandises soient répartis dans de nombreux points du pays.
Ainsi, même en cas d’afflux soudain de consommateur·rices venu·es acheter des produits, une pénurie généralisée ne se produit pas nécessairement. En réalité, une part de la résilience de l’Iran repose sur des structures qui, en temps normal, ne sont pas forcément synonymes de forte efficacité.
Quand la résilience a un coût
Ainsi, si le critère de la résilience se limite à la « poursuite de la production », l’économie iranienne peut sembler très résiliente. Mais si l’on change de critère et se demande quelle part de la production, de l’emploi, du capital et des capacités spécialisées a été préservée, le tableau devient différent.
Les données relatives aux industries de base illustrent clairement la situation de la production. La baisse de la production de gaz, la réduction des capacités de la pétrochimie et les dommages touchant les différents maillons de la chaîne sidérurgique ne signifient pas seulement des pertes pour quelques secteurs industriels : ces dommages se répercutent également sur les industries en aval. C’est ici que la notion de résilience érosive prend toute son importance. Pour continuer à fonctionner, l’économie ne parvient pas à absorber entièrement une partie du choc ; elle la transfère plutôt à un autre segment de la chaîne : de l’industrie gazière à la pétrochimie, de la pétrochimie aux industries en aval, de la production aux importations, de l’entreprise au fonds de roulement, et finalement des entreprises et du marché du travail aux ménages.
En matière d’emploi, la situation est similaire. Une entreprise qui continue de fonctionner avec la moitié de ses effectifs antérieurs a, sous un certain angle, fait preuve de résilience ; mais le salarié licencié qui, pour subvenir à ses besoins, se tourne vers la conduite, le travail indépendant ou des emplois non assurés n’a pas nécessairement surmonté la crise. Ainsi, une partie du coût de la résilience industrielle peut être transférée de l’usine vers le marché du travail.
Ici, au lieu de préserver ses capacités en absorbant le choc, le système économique en reporte une part du coût par la réduction de l’emploi, la baisse des salaires réels, l’informalisation du travail ou le rétrécissement des entreprises. Dans ce cas, l’économie ne meurt pas ; mais elle s’affaiblit.
Conclusion : survivre ne suffit pas
L’expérience de la guerre a montré que l’économie iranienne possède une capacité considérable à absorber les chocs et à poursuivre son activité. Mais il ne faut pas confondre cette capacité avec une aptitude à se reconstruire et à croître. Une partie de cette résilience résulte de longues années d’adaptation aux sanctions, aux déséquilibres énergétiques, au manque d’investissement et aux crises successives : une économie qui a appris à ne pas interrompre la production dans des conditions difficiles, même si elle doit continuer à fonctionner avec une capacité réduite, moins de main-d’œuvre et des coûts plus élevés.
De ce point de vue, la question de l’après-guerre ne se limite pas à remettre les usines en circuit de production ; il s’agit de savoir comment reconstruire les capacités perdues en matière de production, d’emploi, de capital et de ressources humaines. Si la politique d’après-guerre se limite purement au retour des entreprises à leur situation d’avant-guerre, elle risque en réalité de ramener l’économie exactement au point où elle se trouvait déjà en érosion avant le conflit.
Par conséquent, le véritable critère de résilience ne doit pas être recherché uniquement dans le fait de « ne pas s’effondrer ». Une économie qui reste à flot n’est pas nécessairement une économie qui a atteint le rivage. La véritable résilience économique ne prend son sens que lorsque l’économie parvient non seulement à échapper à la noyade, mais aussi à préserver et à renforcer à nouveau sa capacité de production, d’emploi et d’investissement.
Texte publié le 17 août par davtalaborg et traduit par la rédaction d’Écho d’Iran.